
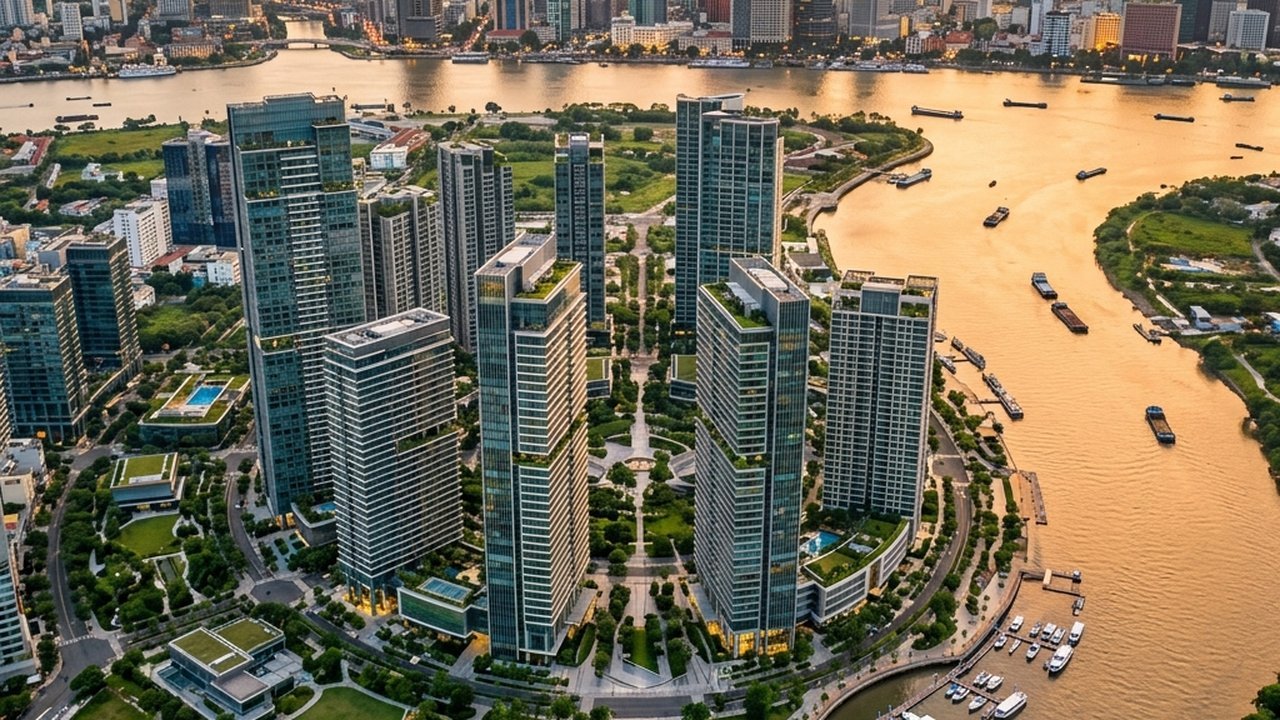
Mặt bằng lãi suất vay mua nhà tại Việt Nam đang tăng mạnh trong nửa cuối năm 2026, với không ít khoản vay bị đẩy biên độ từ 3-4%/năm lên 6-7%/năm chỉ sau vài tháng hết ưu đãi, khiến lãi suất thực tế nhảy vọt lên 17-18%/năm. Với Lotte Thủ Thiêm — tên gọi quen thuộc của dự án Lotte Eco Smart City Thủ Thiêm tại phân khu chức năng 2A, Khu đô thị mới Thủ Thiêm, vừa hoàn tất nộp 17.569 tỷ đồng tiền sử dụng đất và dự kiến bàn giao trong giai đoạn 2028-2032 — biến động lãi suất ảnh hưởng trực tiếp tới người mua phải thanh toán theo tiến độ trong nhiều năm tới. Bài viết tổng hợp diễn biến lãi suất mới nhất (cập nhật tháng 8/2026) và những điều người mua Lotte Thủ Thiêm nên tính toán trước khi xuống tiền.
Thông tin nhanh — Lotte Eco Smart City Thủ Thiêm
- Tên dự án: Lotte Eco Smart City Thủ Thiêm
- Vị trí: Phân khu 2A, Khu đô thị mới Thủ Thiêm, TP.HCM
- Chủ đầu tư: Lotte Properties HCMC (Tập đoàn Lotte Hàn Quốc), Phát Đạt sở hữu 35% vốn góp
- Pháp lý: Đã hoàn tất nộp 17.569 tỷ đồng tiền sử dụng đất (31/7/2026)
- Tiến độ dự kiến: Bàn giao trong giai đoạn 2028-2032, tùy hạng mục
- Cập nhật: Tháng 8/2026
Lãi suất vay mua nhà đang tăng ra sao trong năm 2026?
Mặt bằng lãi suất vay mua nhà hiện đã cao hơn đáng kể so với năm 2025. Các gói ưu đãi phổ biến dao động khoảng 8,5-11%/năm trong 6-12 tháng đầu, tùy ngân hàng và chương trình. Sau thời gian ưu đãi, khoản vay thường chuyển sang lãi suất thả nổi, đẩy chi phí vay thực tế lên 13-15%/năm, thậm chí một số trường hợp ghi nhận biên độ điều chỉnh cộng thêm bị nâng đột ngột, kéo lãi suất thực trả lên tới 17-18%/năm (theo Dân trí, cập nhật 10/8/2026).
Một trường hợp cụ thể được ghi nhận: lãi suất năm đầu 8,2%/năm tăng lên 13,9%/năm (biên độ 3,3%/năm) vào đầu tháng 3, rồi tiếp tục vọt lên 16,9%/năm (biên độ 6,3%/năm) chỉ ít ngày sau đó, hiện người vay đang trả mức 17,7%/năm. Mức tăng biên độ nhanh và bất ngờ như vậy khiến nhiều người vay mua nhà, mua xe trở tay không kịp, một số phải tính đến phương án bán tài sản để tất toán khoản vay.
Vì sao ngân hàng nâng biên độ lãi vay?
Theo ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ (Ngân hàng Nhà nước), tính đến giữa tháng 6/2026, tín dụng toàn hệ thống tăng 6,38% trong khi huy động vốn chỉ tăng khoảng 4,3%. Sự lệch pha giữa tăng trưởng tín dụng và huy động khiến tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) duy trì ở mức cao, buộc nhiều ngân hàng phải giữ mặt bằng lãi suất huy động đủ hấp dẫn — kéo theo lãi suất cho vay cũng tăng tương ứng.
Nhóm phân tích từ Công ty chứng khoán VCBS nhận định khi chênh lệch tín dụng – huy động ở mức cao và nhu cầu vốn cho nền kinh tế vẫn lớn, các ngân hàng buộc phải duy trì lãi suất huy động, đặc biệt kỳ hạn dài, để bảo đảm nguồn vốn và kiểm soát rủi ro thanh khoản. Khảo sát của Batdongsan.com.vn trong quý II/2026 cũng cho thấy phần lớn người tiêu dùng không kỳ vọng lãi suất sẽ giảm mạnh trong ngắn hạn.
Vay theo tiến độ Lotte Thủ Thiêm: rủi ro lãi suất cần tính đến
Vì sao thời gian thanh toán kéo dài làm rủi ro lãi suất lớn hơn
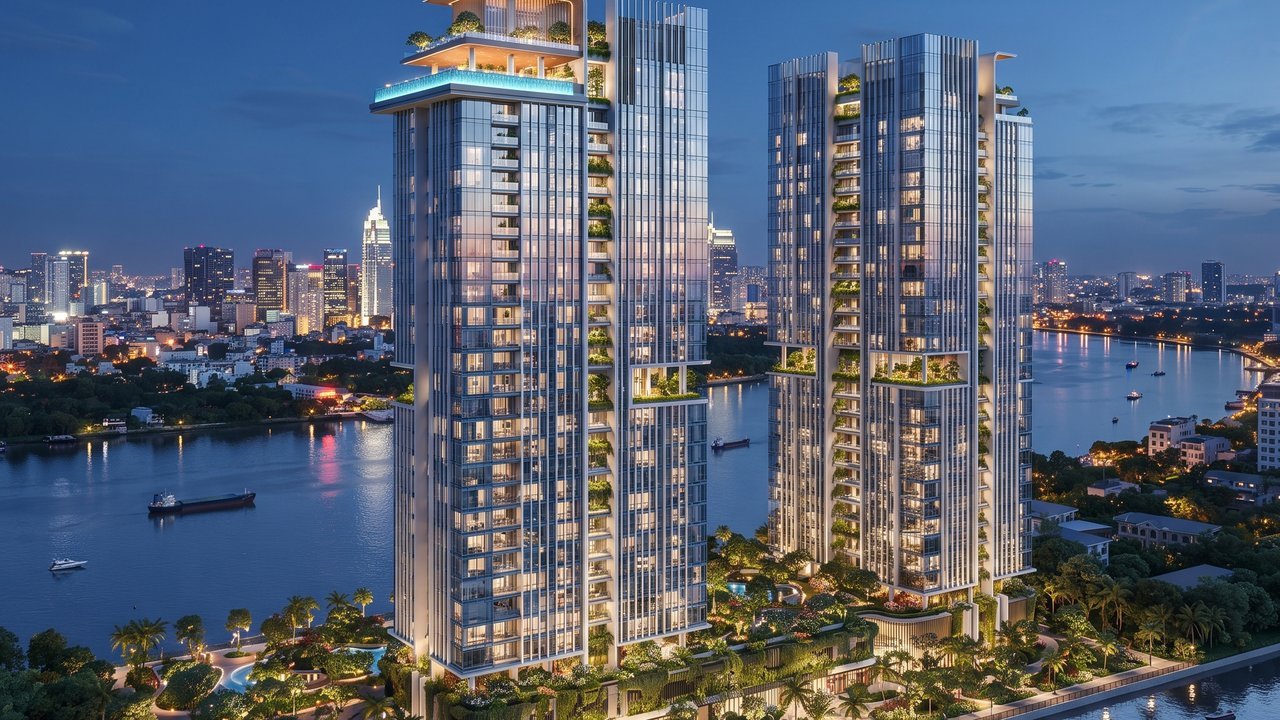
Lotte Eco Smart City Thủ Thiêm vừa hoàn tất nghĩa vụ tài chính về đất đai ngày 31/7/2026 và bước vào giai đoạn xây dựng, với thời gian bàn giao dự kiến kéo dài đến 2028-2032 tùy hạng mục. Với các dự án thanh toán theo tiến độ xây dựng nhiều năm như vậy, người mua thường vay ngân hàng và giải ngân theo từng đợt — nghĩa là khoản vay có thể trải qua nhiều chu kỳ điều chỉnh lãi suất thả nổi trước khi nhận nhà, khác với vay mua nhà đã hoàn thiện chỉ giải ngân một lần.
Nói cách khác, một khoản vay ký năm 2026 với lãi suất ưu đãi 8-9%/năm hoàn toàn có thể trải qua 2-3 lần điều chỉnh biên độ trước khi dự án bàn giao, và mức lãi suất thả nổi thực trả tại từng thời điểm phụ thuộc vào diễn biến thanh khoản hệ thống ngân hàng — yếu tố nằm ngoài tầm kiểm soát của cả chủ đầu tư lẫn người mua.
Ngưỡng lãi suất nào khiến người mua nên cân nhắc lại
Theo khảo sát của Batdongsan.com.vn, mức lãi suất 5-7%/năm được người tiêu dùng đánh giá là phù hợp để vay mua bất động sản. Khi lãi suất vượt 7%/năm, tâm lý người mua bắt đầu thận trọng hơn; còn khi vượt 9%/năm, nhiều người có xu hướng cân nhắc lại quyết định xuống tiền. Với mặt bằng lãi suất thả nổi phổ biến hiện nay ở mức 13-15%/năm (thậm chí có trường hợp lên 17-18%/năm), người mua Lotte Thủ Thiêm nên chủ động tính toán dòng tiền trả nợ dựa trên kịch bản lãi suất cao hơn mức ưu đãi ban đầu, thay vì chỉ nhìn vào lãi suất năm đầu.
⚠️ Cần xác minh: Biên độ lãi suất và mức trần cụ thể khác nhau giữa từng ngân hàng, từng thời điểm và từng hồ sơ vay. Người mua nên yêu cầu ngân hàng ghi rõ công thức tính lãi suất thả nổi (lãi suất tham chiếu + biên độ) trong hợp đồng tín dụng trước khi ký, không chỉ dựa vào lãi suất ưu đãi năm đầu.
Điểm tựa pháp lý của Lotte Thủ Thiêm giữa bối cảnh lãi suất tăng
Dù rủi ro lãi suất vay đang là mối lo chung của thị trường, pháp lý của Lotte Thủ Thiêm lại vừa có bước tiến quan trọng. Việc Lotte Properties HCMC hoàn tất thanh toán 17.569 tỷ đồng tiền sử dụng đất ngày 31/7/2026 tạo nền tảng pháp lý vững chắc để dự án bước vào giai đoạn xây dựng tiếp theo, sau nhiều năm vướng nghĩa vụ tài chính kể từ khi hoàn tất san lấp mặt bằng vào tháng 9/2022. Cùng với đó, Phát Đạt đã chốt phương án đầu tư sở hữu 35% vốn góp tại Lotte Properties HCMC, trực tiếp đồng phát triển các lô nhà ở và thương mại trong dự án.
Đây là yếu tố người mua nên cân nhắc song song với rủi ro lãi suất: một dự án đã hoàn tất nghĩa vụ tài chính đất đai và có thêm nhà đầu tư trong nước am hiểu thị trường tham gia thường giảm bớt rủi ro pháp lý và rủi ro chậm tiến độ so với giai đoạn trước — dù điều đó không loại bỏ rủi ro biến động lãi suất vay trong quá trình thanh toán. Bạn đọc có thể xem thêm chi tiết về tiến độ nộp tiền sử dụng đất và lộ trình bàn giao căn hộ dự kiến 2028 để có bức tranh đầy đủ hơn.
Cách người mua có thể chủ động giảm rủi ro lãi suất
Trước khi ký hợp đồng mua bán và hợp đồng vay cho các sản phẩm tại căn hộ Lotte Eco Smart City Thủ Thiêm, người mua nên chủ động thực hiện một số bước sau để hạn chế rủi ro từ biến động lãi suất:
- Đọc kỹ điều khoản biên độ lãi suất trong hợp đồng tín dụng — yêu cầu ngân hàng nêu rõ lãi suất tham chiếu, biên độ cộng thêm và tần suất điều chỉnh.
- So sánh nhiều ngân hàng thay vì chỉ chọn ngân hàng liên kết với chủ đầu tư, vì mức biên độ và chính sách điều chỉnh có thể khác nhau đáng kể.
- Tính toán dòng tiền dự phòng theo kịch bản lãi suất thả nổi tăng lên 15-18%/năm, không chỉ dựa vào lãi suất ưu đãi năm đầu 8-9%/năm.
- Theo dõi lộ trình giải ngân theo tiến độ xây dựng (móng, thân, hoàn thiện, bàn giao) để chủ động thời điểm vay thêm từng đợt.
- Tìm hiểu gói lãi suất cố định dài hạn nếu ngân hàng có, dù thường đi kèm mức lãi suất khởi điểm cao hơn nhưng giúp dễ dự đoán chi phí hơn trong dài hạn.
Câu hỏi thường gặp về lãi suất vay mua Lotte Thủ Thiêm
Lãi suất vay mua nhà hiện nay khoảng bao nhiêu?
Các gói ưu đãi phổ biến khoảng 8,5-11%/năm trong 6-12 tháng đầu. Sau ưu đãi, lãi suất thả nổi thường lên 13-15%/năm, một số trường hợp ghi nhận biên độ tăng đột ngột khiến lãi suất thực trả lên tới 17-18%/năm (theo Dân trí, cập nhật 10/8/2026).
Lotte Thủ Thiêm bao giờ bàn giao, có ảnh hưởng đến thời gian vay không?
Dự án dự kiến bàn giao trong giai đoạn 2028-2032 tùy hạng mục. Vì thanh toán theo tiến độ xây dựng nhiều năm, khoản vay của người mua có thể trải qua nhiều lần điều chỉnh lãi suất thả nổi trước khi nhận nhà, nên cần tính toán dòng tiền dự phòng cho cả giai đoạn dài.
Có nên vay mua Lotte Thủ Thiêm khi lãi suất đang cao không?
Đây là quyết định cá nhân tùy khả năng tài chính. Nên ưu tiên tính toán theo kịch bản lãi suất thả nổi tăng cao (15-18%/năm) thay vì chỉ dựa vào lãi suất ưu đãi năm đầu, đồng thời cân nhắc dự phòng tài chính cho các đợt giải ngân theo tiến độ xây dựng.
Làm sao biết hợp đồng vay có biên độ lãi suất hợp lý?
Yêu cầu ngân hàng ghi rõ công thức tính lãi suất thả nổi gồm lãi suất tham chiếu cộng biên độ, tần suất điều chỉnh và mức trần (nếu có) ngay trong hợp đồng tín dụng, thay vì chỉ xem lãi suất ưu đãi quảng cáo ban đầu.
Lotte Thủ Thiêm hiện đã hoàn tất pháp lý đất đai chưa?
Lotte Properties HCMC đã hoàn tất thanh toán 17.569 tỷ đồng tiền sử dụng đất vào ngày 31/7/2026, tạo nền tảng pháp lý để dự án bước vào giai đoạn xây dựng tiếp theo. Người mua vẫn nên xác minh thêm các thủ tục pháp lý cụ thể của từng lô sản phẩm trước khi giao dịch.
Kết luận
Lãi suất vay mua nhà tăng cao trong năm 2026 là rủi ro tài chính thực tế mà bất kỳ người mua bất động sản nào, kể cả tại Lotte Thủ Thiêm, cũng cần tính toán kỹ trước khi xuống tiền — đặc biệt với các dự án thanh toán theo tiến độ kéo dài nhiều năm như Lotte Eco Smart City Thủ Thiêm. Tin vui là pháp lý dự án đã có bước tiến rõ rệt sau khi hoàn tất nghĩa vụ tài chính đất đai, nhưng đây không phải yếu tố loại bỏ rủi ro lãi suất vay. Người mua nên chủ động làm việc với nhiều ngân hàng, đọc kỹ điều khoản biên độ lãi suất và chuẩn bị dòng tiền dự phòng cho kịch bản lãi suất thả nổi cao hơn dự kiến.
Bài viết mang tính chất tổng hợp thông tin thị trường và tham khảo, không phải lời khuyên tài chính hay pháp lý. Người mua nên làm việc trực tiếp với ngân hàng, chuyên viên tư vấn tài chính và pháp lý độc lập trước khi ký hợp đồng vay hoặc hợp đồng mua bán.

Để lại một bình luận